 Prepa Help
Mathématiques financières : intérêts, actualisation, annuités, emprunt indivis (cours et exercices corrigés ECT)
Les mathématiques financières d'ECT1 (programme et sujets du concours) : intérêts simples et composés, taux proportionnels et équivalents, capitalisation et actualisation, valeur acquise et valeur actuelle d'une suite d'annuités constantes, emprunt indivis remboursé in fine, par amortissement constant ou par annuités constantes, lois des annuités et des amortissements ; comparaison d'un prix comptant et d'un paiement à terme ; lecture au regard de l'islam (riba et ses deux espèces, vente à terme à prix unique, financements participatifs) ; TVA sur les intérêts et écritures au CGNC, et ce que demandent les sujets français, en blocs de filière.
- 17méthodes
- 39exercices corrigés
- 6problèmes
- 24pièges
- 35figures
Les mathématiques financières comparent des sommes qui ne tombent pas à la même date. Ce chapitre du thème 4.1 du programme marocain d'ECT (module 1.4, gestion financière de l'entreprise) présente les intérêts simples et composés, les taux proportionnels et équivalents, la capitalisation et l'actualisation, la valeur acquise et la valeur actuelle d'une suite d'annuités constantes, puis l'emprunt indivis remboursé in fine, par amortissement constant ou par annuités constantes, avec la loi des annuités et la loi des amortissements que demande le programme. Il apprend à comparer un prix comptant et un prix à terme, à reconstituer un tableau d'amortissement et à le commenter, comme au CNAEM et à l'ISCAE. À chaque étape, il dit ce que l'islam juge : le riba et ses deux espèces, la vente à terme à prix unique, les financements participatifs. Pour l'ECT en France, il donne les usages des sujets de la BCE.
Ce que tu sauras faire
Le chapitre « Structure financière et rentabilité » a laissé une question ouverte : un fournisseur propose une machine à un prix comptant, ou à un prix plus élevé payé en plusieurs fois ; comment comparer des sommes qui ne tombent pas à la même date ? Ce chapitre donne les outils du calcul actuariel que demande le programme : capitaliser, actualiser, travailler avec une suite de versements égaux, dresser le tableau d'un emprunt indivis. Il dit aussi, à chaque étape, ce que l'islam juge dans ces calculs : non le calcul lui-même, mais le contrat auquel on l'applique. À la fin du chapitre, tu dois savoir :
- calculer un intérêt simple et une valeur acquise à intérêts simples ;
- capitaliser et actualiser un capital, retrouver un taux ou une durée ;
- passer d'un taux annuel à un taux mensuel, trimestriel ou semestriel, proportionnel ou équivalent ;
- comparer un prix comptant et un paiement échelonné ;
- calculer la valeur acquise et la valeur actuelle d'une suite d'annuités constantes, retrouver l'annuité, la durée ou le taux ;
- dresser le tableau d'un emprunt indivis remboursé in fine, par amortissement constant ou par annuités constantes, et mettre en évidence la loi des annuités et la loi des amortissements ;
- lire un tableau d'amortissement et le commenter.
L’essentiel du chapitre Extrait gratuit
- On ne compare des sommes qu'à une même date : frise, date de comparaison ; capitaliser vers la droite, actualiser vers la gauche.
- Intérêt simple : ; valeur acquise ; jours sur 360 (jour de départ exclu), mois sur 12 ; durées courtes.
- Intérêts composés : (valeur acquise) ; (valeur actuelle), inverse exact de la capitalisation.
- La valeur actuelle baisse quand l'échéance s'éloigne ou que le taux monte.
| Taux | Calcul pour une période de 1/k année | Emploi |
|---|---|---|
| Proportionnel | intérêts simples ; quand l'énoncé le dit | |
| Équivalent | intérêts composés ; corrigés de l'ISCAE |
Un taux s'écrit toujours avec sa période ; le taux et la période des calculs concordent ; on applique celui que l'énoncé impose ; s'il ne tranche pas, on écrit l'hypothèse retenue.
- Valeur actuelle des échéances au taux de comparaison donné, puis comparaison au prix comptant.
- Taux implicite : le taux qui égalise le comptant et la valeur actuelle des échéances (essais, interpolation) ; c'est une mesure, pas un intérêt du contrat.
- Un surcoût de x % du prix, payé sur quelques mois, n'est pas un taux de x % l'an.
| Grandeur | Formule | Date |
|---|---|---|
| Valeur acquise | date de la dernière annuité | |
| Valeur actuelle | une période avant la première | |
| Annuité | ||
| Durée | logarithme ; n non entier : deux solutions, dites | |
| Taux | essais, puis interpolation linéaire entre deux bornes qui encadrent |
Début de période : multiplier par .
- Intérêt = taux × capital restant dû au début ; annuité = amortissement + intérêt ; capital à la fin = capital au début − amortissement.
- In fine : intérêts chaque année, capital à la fin.
- Amortissement constant : ; loi des annuités .
- Annuités constantes : ; loi des amortissements ; ; ; capital restant dû après échéances = valeur actuelle des annuités restantes.
- Coût de l'emprunt = somme des intérêts ; à annuités constantes, .
- Contrôles : somme des amortissements = ; dernier capital restant dû nul ; aucune ligne négative.
- Mensualités : taux de l'énoncé ; durée minimale arrondie au-dessus.
Une méthode du chapitre Extrait gratuit
Un vendeur propose un prix comptant ou un prix payé en plusieurs fois ; un sujet demande « la modalité la plus avantageuse » ou de comparer des modes de paiement.
On compare les valeurs actuelles à la même date, au taux de comparaison donné. Le taux implicite est celui qui égalise le comptant et la valeur actuelle des échéances : une mesure, pas un intérêt du contrat.
- Placer le comptant et les échéances sur la frise ; vérifier si la première échéance est d'avance ou en fin de période.
- Calculer la valeur actuelle des échéances au taux de l'énoncé.
- Comparer au prix comptant ; au besoin, chercher le taux implicite par essais ou par interpolation.
- Conclure en disant ce que la comparaison mesure et ce qu'elle ne dit pas (la trésorerie de l'acheteur, la nature du contrat).
« Valeur actuelle des échéances au taux de … : … DH, contre … DH comptant. À ce taux de comparaison, le paiement à terme coûte … de plus (de moins) que le comptant. Le taux implicite, … % par …, mesure l'écart entre les deux façons de payer ; le prix à terme reste de … DH, fixé à la signature. »
Un fabricant de rayonnages propose 72 000 DH comptant, ou 74 400 DH en quatre trimestrialités de 18 600 DH, la première trois mois après la livraison, sans supplément en cas de retard. Taux de comparaison de l'énoncé : 2 % par trimestre. Valeur actuelle : DH, moins que le comptant. Taux implicite : 1,3246 % par trimestre, soit 5,40 % l'an équivalent, sous le taux de comparaison. À ce taux, payer à terme coûte moins que payer comptant ; le surcoût de 3,33 % du prix est étalé sur une année.
- Comparer 74 400 et 72 000 sans actualiser.
- Écrire que le vendeur « prend 3,33 % d'intérêt » : le prix à terme n'est pas un intérêt, et un intérêt séparé au contrat le rendrait interdit (cours, section 6).
Exercices 6, 12, 21, 26, 28 et 29 ; problème 2.
Un exercice corrigé Extrait gratuit
Un atelier de confection veut une machine à broder de 240 000 DH. Une banque participative achète la machine, en devient propriétaire, la reçoit dans son dépôt, puis la revend à l'atelier en mourabaha : prix de vente 276 000 DH (coût 240 000 DH et marge de 36 000 DH annoncée), payable en 12 trimestrialités de 23 000 DH, la première trois mois après la livraison ; le contrat ne prévoit aucun supplément en cas de retard.
- Dresser les quatre premières lignes de l'échéancier : prix restant dû avant et après chaque trimestrialité.
- Calculer le taux trimestriel implicite qui égalise 240 000 DH et la valeur actuelle des 12 trimestrialités, puis le taux annuel équivalent.
- Un prêt de 240 000 DH remboursé par 12 trimestrialités constantes à ce même taux trimestriel donnerait quelle trimestrialité ? Dresser ses trois premières lignes et sa dernière.
- Comparer les deux échéanciers : forme, contenu, et ce qui ferait du premier contrat du riba.
On demande deux échéanciers de même forme. Méthodes 13 et 5. Dans la mourabaha, la dette est le prix entier dès la signature ; dans le prêt, la dette est le capital, et l'intérêt naît avec le temps.
1. Échéancier de la mourabaha (DH) :
| Trimestre | Prix restant dû avant | Trimestrialité | Prix restant dû après |
|---|---|---|---|
| 1 | 276 000 | 23 000 | 253 000 |
| 2 | 253 000 | 23 000 | 230 000 |
| 3 | 230 000 | 23 000 | 207 000 |
| 4 | 207 000 | 23 000 | 184 000 |
2. Le taux tel que vaut % par trimestre, soit % l'an équivalent.
3. DH, par construction.
| Trimestre | Capital restant dû au début | Intérêt | Amortissement | Trimestrialité | Capital restant dû à la fin |
|---|---|---|---|---|---|
| 1 | 240 000,00 | 5 324,51 | 17 675,49 | 23 000,00 | 222 324,51 |
| 2 | 222 324,51 | 4 932,37 | 18 067,63 | 23 000,00 | 204 256,88 |
| 3 | 204 256,88 | 4 531,53 | 18 468,47 | 23 000,00 | 185 788,42 |
| 12 | 22 500,81 | 499,19 | 22 500,81 | 23 000,00 | 0,00 |
4. Les paiements sont identiques : 12 fois 23 000 DH. La nature diffère. Dans la mourabaha, la banque a acheté, possédé et livré un bien ; sa dette est le prix d'une vente, 276 000 DH, fixé une fois pour toutes ; elle baisse de 23 000 DH à chaque paiement et ne grossit jamais. Dans le prêt, la dette est l'argent prêté, et la colonne des intérêts (36 000 DH au total, à ce taux) est le supplément exigé pour le délai : du riba an-nasi'a. Le premier contrat deviendrait du riba s'il séparait un « prix comptant » et des « intérêts » liés à la durée (résolution 51 (2/6), article 2), ou s'il faisait payer un supplément en cas de retard (article 3).
Commentaire : le taux de 2,2185 % est une mesure, qui permet de comparer la marge à d'autres offres ; ce n'est pas un intérêt du contrat. Qu'une marge de mourabaha soit calculée par référence au taux des banques conventionnelles est un point discuté (cours, section 11).
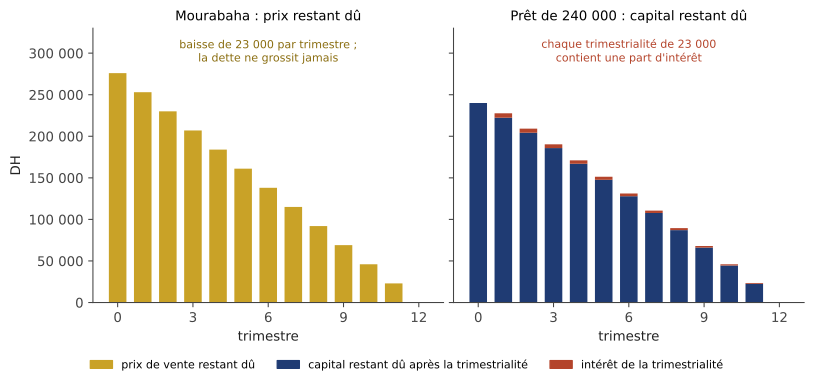
Même échéancier, deux contrats : on juge le contrat, pas le calcul ; le taux implicite mesure, il ne s'inscrit jamais au contrat. Voir les méthodes 13 et 5.
Le cours détaillé, toute la fiche « L'essentiel », 17 méthodes, 24 pièges corrigés, la carte mentale, 39 exercices corrigés, 6 problèmes de concours, les fiches à mémoriser et l'assistant qui répond à tes questions. Les trois premiers chapitres de chaque matière sont offerts avec un compte d’essai gratuit.
Ouvrir l'essai gratuitVoir les offresPlan du cours
- 1. Comparer des sommes à des dates différentes
- 2. Les intérêts simples
- 3. Les intérêts composés et la capitalisation
- 4. L'actualisation et la valeur actuelle
- 5. Taux proportionnels et taux équivalents
- 6. Prix comptant ou prix à terme : l'équivalence de capitaux
- 7. Les annuités constantes
- 8. L'emprunt indivis : vocabulaire et tableau
- 9. Le remboursement in fine et par amortissement constant
- 10. Le remboursement par annuités constantes
- 11. Lire un tableau d'amortissement
- 12. Les périodes infra-annuelles
- 13. La TVA sur les intérêts et les écritures au CGNC
- 13.1 La TVA sur les intérêts
- 13.2 Les écritures
- 13. Les mathématiques financières dans les sujets français
Les méthodes du chapitre
Chaque méthode est une fiche : quand l'utiliser, le rappel de cours, les étapes, la rédaction attendue sur la copie, un exemple traité, les erreurs à éviter.
- Placer des flux sur une frise et choisir la date de comparaison
- Calculer un intérêt simple, une durée en jours et une valeur acquise à intérêts simples
- Capitaliser et actualiser un capital unique ; retrouver le taux ou la durée
- Passer d'un taux annuel à un taux infra-annuel, proportionnel ou équivalent selon l'énoncé
- Comparer un prix comptant et un paiement échelonné
- Calculer la valeur acquise et la valeur actuelle d'une suite d'annuités constantes
- Trouver l'annuité, la durée ou le taux d'une suite d'annuités
- Dresser le tableau d'un emprunt in fine et à amortissement constant ; vérifier la loi des annuités
- Dresser le tableau d'un emprunt à annuités constantes, vérifier la loi des amortissements et contrôler
- Calculer directement un amortissement, un intérêt ou le capital restant dû de rang p
- Traiter les mensualités et trimestrialités : taux imposé, versement, durée minimale
- Reconstituer un tableau à partir d'extraits
- Lire un échéancier et rédiger le commentaire
- Calculer la TVA sur les intérêts et passer les écritures d'un emprunt au CGNC
- Répondre à un QCM de mathématiques financières de l'ISCAE
- Appliquer la formule fournie, présenter le tableau à six colonnes et calculer le coût de l'emprunt
- Justifier le capital restant dû à une date de clôture
Les exercices corrigés
Chaque exercice a ses indications, sa correction rédigée et ce qu'il faut en retenir.
Application directe (16)
- Placer les paiements d'un équipement sur une frise : ce que l'on peut additionner
- Intérêts simples : durée en jours et formules inverses
- Deux questions du QCM de l'ISCAE : intérêts simples et intérêts de la dixième année
- Capitaliser, actualiser, retrouver le taux et la durée
- Taux proportionnels et équivalents : un tableau de conversion et une phrase fausse
- Un four payé comptant ou en trois fois
- Valeur acquise et valeur actuelle d'une suite d'annuités
- Un emprunt remboursable in fine
- Un emprunt à amortissements constants et la loi des annuités
- Annuité constante et trois lignes du tableau
- Le capital restant dû après la troisième annuité, sans dresser le tableau
- Même forme, deux natures : un échéancier de mourabaha et un tableau d'emprunt
- QCM : cinq questions de calcul direct
- Les écritures de deux emprunts : in fine et amortissement constant
- Le plan de remboursement de trois années
- Une formule fournie mal parenthésée
Entraînement (17)
- Le tableau d'un emprunt de 52 500 KDH
- Une mensualité au taux effectif annuel
- Un énoncé muet sur le mode de remboursement
- Première et dernière lignes d'un emprunt de 3 500 000 DH
- Soixante mensualités : lignes 1, 28 et 60
- Reconstituer un tableau d'annuités constantes
- Retrouver le taux et l'annuité à partir de deux amortissements
- Combien de mensualités ? Une durée non entière
- Le taux implicite d'une vente à terme par interpolation
- Trois modes de remboursement pour un même emprunt : lire les coûts
- La valeur actuelle de loyers d'ijara
- Taux proportionnel ou taux équivalent : l'écart sur une mensualité
- Le capital restant dû par trois chemins
- Quatre propositions à commenter
- Intérêts courus, contre-passation et échéance
- Deux lignes du tableau et le montant au bilan
- La valeur actuelle de vingt flux d'exploitation
Approfondissement (6)
- Un énoncé à rendre cohérent : trente semestres à un taux trimestriel
- Équiper les Ateliers du Saïss sans emprunt
- Remplacer quatre échéances par une seule : avant la signature, pas après
- Note sur trois offres pour une machine
- Un emprunt à trimestrialités : TVA en colonne et écritures de l'exercice
- Coût d'un financement par emprunt et comparaison des modes de remboursement
Les problèmes de concours
Des extraits de sujets réels, corrigés en entier, avec la durée conseillée et les méthodes mobilisées.
- Le contrat d'emprunt d'un fabricant d'huiles
- Payer un véhicule comptant ou en plusieurs fois
- Une épargne pour s'équiper, puis la durée minimale d'un emprunt
- La date de la première annuité change la valeur de l'emprunt
- Un QCM complet de mathématiques financières
- Le tableau d'un emprunt et son coût
Questions fréquentes
Quelle est la différence entre intérêts simples et intérêts composés ?
À intérêts simples, l'intérêt est proportionnel à la durée : I = C × t × n, et la valeur acquise vaut C × (1 + t × n). À intérêts composés, l'intérêt de chaque période s'ajoute au capital et produit lui-même des intérêts : la valeur acquise vaut C × (1 + i) puissance n. Les deux coïncident au bout d'une période ; ensuite, les intérêts composés donnent davantage. Dans un prêt, tout intérêt, simple ou composé, est du riba.
Qu'est-ce qu'un taux proportionnel et un taux équivalent ?
Pour passer d'un taux annuel à un taux mensuel, le taux proportionnel divise par 12 (9 % l'an donne 0,75 % par mois). Le taux équivalent donne la même valeur acquise en un an à intérêts composés : (1,09) puissance 1/12, moins 1, soit 0,7207 % par mois. On applique celui que l'énoncé impose et on écrit lequel on prend.
Qu'est-ce que l'actualisation et la valeur actuelle ?
Actualiser, c'est ramener une somme future à aujourd'hui : la valeur actuelle de C payable dans n périodes au taux i vaut C divisé par (1 + i) puissance n. C'est l'inverse exact de la capitalisation, et son taux est bâti, en entreprise, sur le taux d'intérêt sans risque et une prime de risque. Plus l'échéance est lointaine, plus la valeur actuelle est faible.
Comment comparer un prix comptant et un prix payé en plusieurs fois ?
On ramène chaque échéance à la date du paiement comptant au taux de comparaison donné, et l'on compare la somme obtenue au prix comptant. Le taux qui rend les deux égaux est le taux implicite : c'est une mesure, pas un intérêt du contrat. Une vente à terme à un prix unique fixé à la signature, sans supplément en cas de retard, est admise par la grande majorité des savants.
Comment dresser le tableau d'amortissement d'un emprunt indivis ?
Chaque ligne suit trois égalités : l'intérêt est le taux multiplié par le capital restant dû au début de la période ; l'annuité est la somme de l'amortissement et de l'intérêt ; le capital restant dû en fin de période est le capital du début moins l'amortissement. Le remboursement peut être in fine, par amortissement constant ou par annuités constantes. On contrôle que la somme des amortissements égale le capital emprunté et que le dernier capital restant dû est nul.
Que disent la loi des annuités et la loi des amortissements ?
Quand l'amortissement est constant, les annuités baissent du même montant à chaque échéance, l'amortissement multiplié par le taux : c'est la loi des annuités. Quand l'annuité est constante, chaque amortissement est égal au précédent multiplié par (1 + i) : c'est la loi des amortissements. Le dernier amortissement vaut alors l'annuité divisée par (1 + i).
Comment y accéder
Ce chapitre fait partie de l'accès complet. Les trois premiers chapitres de chaque matière (deux par bloc en économie et droit, en management et gestion) sont offerts avec un compte d'essai gratuit. Créer un compte d'essai ou se connecter. Pour l'accès complet et les tarifs, vois les offres.