 Prepa Help
Coûts partiels : coût variable, coût spécifique, coût marginal, seuil de rentabilité, levier opérationnel et décisions (cours et exercices corrigés ECT2)
- ECT 2
- Offert à l'essai
Coût variable et marge sur coût variable, coût spécifique et marge de contribution, coût marginal, seuil de rentabilité en avenir certain et incertain, levier opérationnel et risque d'exploitation, décisions de gestion.
- 14méthodes
- 30exercices corrigés
- 4problèmes
- 23pièges
- 47figures
Les coûts partiels ne retiennent que les charges qui changent avec une décision. Le coût variable donne la marge sur coût variable, le seuil de rentabilité, le point mort, la marge de sécurité et le levier opérationnel, qui mesure le risque d'exploitation. Le coût spécifique isole les charges fixes propres à un produit, une activité ou un point de vente, et dit s'il faut le garder ou l'arrêter. Le coût marginal dit si une commande supplémentaire améliore le résultat. Le seuil se calcule aussi en avenir incertain, avec des scénarios probabilisés ou une loi normale. Ce chapitre suit le thème 2.2.2 « Coûts partiels » du programme marocain de deuxième année ECT. Tu y trouves quatorze méthodes, des exercices corrigés et commentés et des sujets réels du CNAEM et des concours français.
Ce que tu sauras faire
Un coût complet répartit toutes les charges, y compris celles qui ne disparaîtraient pas avec le produit. Pour décider à court terme (garder un produit, accepter une commande, savoir à partir de quand on gagne de l'argent et ce qu'on risque), il faut des coûts partiels : on ne retient que les charges qui changent avec la décision. À la fin, tu dois savoir :
- classer les charges par variabilité et par « directabilité » ;
- établir un compte de résultat différentiel et un compte de résultat en coûts spécifiques, et lire les contributions de chaque produit ;
- décider du maintien ou de l'abandon d'un produit, d'une activité ou d'un point de vente ;
- calculer un coût marginal et évaluer une commande supplémentaire ;
- calculer le seuil de rentabilité, le point mort, la marge et l'indice de sécurité, le levier opérationnel, en avenir certain et en avenir incertain ;
- expliquer en quoi la structure des coûts influence la rentabilité et le risque d'exploitation ;
- choisir le coût adapté à une décision et rédiger une note d'analyse.
L'essentiel : Seuil, point mort, risque Extrait gratuit
| Indicateur | Formule |
|---|---|
| Seuil de rentabilité | SR = CF / taux de MCV ; en quantité : CF / MCV unitaire |
| CA pour un résultat visé R | (CF + R) / taux de MCV |
| Point mort (activité régulière) | SR / CA × 12 mois ; saisonnière : cumul des ventes |
| Marge de sécurité | MS = CA − SR |
| Indice de sécurité | IS = MS / CA ; indice de prélèvement = SR / CA |
| Levier opérationnel | LO = MCV / R = CA / (CA − SR) = 1 / IS |
| Élasticité | Δq/q = e × Δp/p ; 1 + ΔCA/CA = (1 + Δp/p)(1 + Δq/q) |
Plus de charges fixes : seuil plus haut, indice de sécurité plus faible, levier plus fort, risque d'exploitation plus grand. Levier sur une même année ; sans sens si R ≤ 0. Le levier opérationnel ne porte que sur l'exploitation : les charges d'intérêts relèvent du levier financier.
Une méthode du chapitre Extrait gratuit
L'énoncé demande le seuil de rentabilité, le chiffre d'affaires critique, la quantité à vendre pour couvrir les charges, ou de le déterminer sur un graphique.
SR = CF / taux de MCV ; en quantité, SR = CF / MCV unitaire. Trois lectures graphiques : CA et coût total se coupent au seuil ; la droite de résultat s'annule au seuil ; la MCV coupe les charges fixes au seuil.
- Calculer la MCV unitaire ou le taux de MCV, sans arrondir.
- Diviser les charges fixes par la MCV unitaire (quantité) ou par le taux (valeur).
- Contrôler : SR × taux de MCV = CF.
- Sur un graphique, repérer l'intersection demandée et la lire sur l'axe des chiffres d'affaires (ou des quantités).
- Comparer le seuil au chiffre d'affaires réel ou prévu, et à la capacité.
« La MCV unitaire est de … DH : il faut vendre … / … = … unités, soit … DH de chiffre d'affaires, pour couvrir les charges fixes. L'entreprise en vend … : elle dépasse son seuil de … DH. Sur le graphique, la droite de résultat coupe l'axe des abscisses à … DH, ce qui confirme le calcul. »
Un produit vendu 250 DH, coût variable 150 DH, charges fixes 300 000 DH, 4 500 unités vendues. MCV unitaire 100 DH ; SR = 300 000 / 100 = 3 000 unités, soit 750 000 DH. Contrôle : 750 000 × 0,40 = 300 000 DH. CA réel : 1 125 000 DH ; résultat 150 000 DH.
Lecture : l'entreprise couvre ses charges dès la 3 000e unité ; les 1 500 unités suivantes font tout le résultat.
- Diviser par le coût complet ou par la MCV totale.
- Arrondir le taux de MCV avant de diviser.
- Écrire un seuil négatif ou supérieur à la capacité sans s'interroger.
Exercices 9, 13, 18 et 23 ; problème 3.
Un exercice corrigé Extrait gratuit
Un atelier de Khénifra fabrique des ruches en bois pour les apiculteurs. Une ruche se vend 600 DH ; son coût variable est de 360 DH ; les charges fixes annuelles s'élèvent à 288 000 DH. L'atelier prévoit de vendre 2 000 ruches.
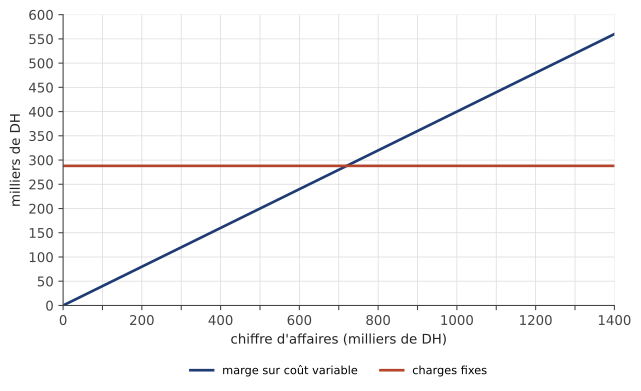
- Lire sur le graphique le chiffre d'affaires à partir duquel l'atelier fait un bénéfice.
- Calculer le seuil de rentabilité en valeur et en quantité.
- Calculer le résultat prévu, la marge et l'indice de sécurité.
On demande le chiffre d'affaires pour lequel la marge sur coût variable égale les charges fixes. Méthode 7. Premier pas : sur le graphique, chercher le point où la droite de la marge croise l'horizontale des charges fixes, et lire son abscisse.
1. Les deux droites se croisent à 720 milliers de DH : en deçà, la marge ne couvre pas les charges fixes ; au-delà, l'atelier gagne de l'argent.
2. Marge unitaire : 600 − 360 = 240 DH ; taux de marge : 240 / 600 = 40 %.
Contrôle : 1 200 × 600 = 720 000 DH, la lecture du graphique est confirmée.
3. Chiffre d'affaires prévu : 2 000 × 600 = 1 200 000 DH. Résultat : 2 000 × 240 − 288 000 = 192 000 DH. Marge de sécurité : 1 200 000 − 720 000 = 480 000 DH ; indice de sécurité : 40 %.
Commentaire : l'atelier couvre ses charges fixes dès la 1 200e ruche et peut perdre 40 % de ses ventes avant d'être en perte : son risque d'exploitation est modéré. Les ventes de ruches suivent les saisons apicoles ; pour savoir quand le seuil est atteint dans l'année, il faudra le calendrier des ventes, pas une simple proportion.
Seuil en valeur = charges fixes / taux de MCV ; en quantité = charges fixes / MCV unitaire ; sur le graphique, intersection de la marge et des charges fixes. Voir la méthode 7.
Le cours détaillé, toute la fiche « L'essentiel », 14 méthodes, 23 pièges corrigés, la carte mentale, 30 exercices corrigés, 4 problèmes de concours, les fiches à mémoriser et l'assistant qui répond à tes questions. Ce chapitre est offert : il s’ouvre en entier avec un compte d’essai gratuit.
Ouvrir l'essai gratuitUne question ? WhatsAppPlan du cours
- 1. Pourquoi un coût complet ne suffit pas pour décider
- 2. Le comportement des charges
- 2.1 Par variabilité
- 2.2 Par « directabilité »
- 3. Le modèle du coût variable
- 4. Le modèle du coût spécifique
- 4.1 Définitions
- 4.2 Exemple suivi
- 4.3 D'autres objets de coût
- 4.4 Seuil de couverture des charges spécifiques
- 5. Coûts partiels et décisions de structure
- 5.1 Garder ou arrêter un produit
- 5.2 Faire ou faire faire
- 6. Le coût marginal
- 6.1 Définition
- 6.2 Coût moyen et coût marginal
- 7. La commande supplémentaire
- 8. Le seuil de rentabilité en avenir certain
- 8.1 Définition et calcul
- 8.2 Trois lectures graphiques
- 8.3 Résultat visé et sensibilité
- 9. Le point mort
- 10. Marge de sécurité, levier opérationnel et risque d'exploitation
- 10.1 Définitions
- 10.2 Structure des coûts et risque d'exploitation
- 11. Le seuil de rentabilité en avenir incertain
- 11.1 Ce que veut dire « incertain »
- 11.2 Des scénarios probabilisés
- 11.3 Rappel : la loi normale
- 11.4 Chiffre d'affaires de loi normale
- 11.5 Comparer deux structures
- 11.6 Les limites du modèle
- 12. Quel coût pour quelle décision
- 13. La note d'analyse
Les méthodes du chapitre
Chaque méthode est une fiche : quand l'utiliser, le rappel de cours, les étapes, la rédaction attendue sur la copie, un exemple traité, les erreurs à éviter.
- Classer des charges par variabilité et par « directabilité », et séparer une charge semi-variable
- Établir le compte de résultat différentiel par produit et global
- Établir le compte de résultat en coûts spécifiques et calculer les contributions
- Décider du maintien ou de l'abandon d'un objet, et choisir entre faire et faire faire
- Calculer un coût marginal et un résultat marginal, et le comparer au coût moyen
- Évaluer une commande supplémentaire
- Calculer le seuil de rentabilité en valeur et en quantité, et le lire sur un graphique
- Calculer un seuil multiproduit et le seuil de couverture des charges spécifiques d'un objet
- Calculer le point mort d'une activité régulière et d'une activité saisonnière
- Calculer marge et indice de sécurité, levier opérationnel, et apprécier le risque d'exploitation
- Trouver le chiffre d'affaires pour un résultat visé et mesurer l'effet d'une variation de prix, de coût ou de charges fixes
- Déterminer le seuil de rentabilité en avenir incertain
- Choisir le coût adapté à la décision et commenter une proposition
- Rédiger la note d'analyse
Les exercices corrigés
Chaque exercice a ses indications, sa correction rédigée et ce qu'il faut en retenir.
Application directe (12)
- Variable ou fixe, directe ou indirecte : remplir la matrice
- Séparer une charge semi-variable par deux mois d'activité
- Reclasser un compte de produits et charges en tableau d'exploitation différentiel
- Trois produits : marges sur coût spécifique et résultat
- Trois profilés : contributions, couverture des charges propres et seuil global
- Fermer l'agence de Fès ?
- Coût et résultat marginaux d'une série de plus
- Commande d'un hôtel en capacité libre : prix plancher
- Seuil en valeur, en quantité, et sur le graphique
- Point mort avec des ventes saisonnières
- Marge, indice de sécurité et levier : trois formules, un nombre
- Quel coût pour quelle décision ? Six situations
Entraînement (14)
- Charges fixes par paliers : deux seuils
- Deux produits vendus ensemble : seuil et affirmations à commenter
- Abandonner une ligne : ce qui disparaît vraiment
- Faire ou faire faire une pièce
- Commande indivisible en capacité saturée
- Prévision, levier, seuil, date et baisse de prix
- Élasticité : la variation du chiffre d'affaires n'est pas une somme
- Deux structures de coûts : à partir de quel volume choisir l'automatisation ?
- Trois scénarios de ventes : espérance et risque du résultat
- Quantités de loi normale : probabilité de bénéfice
- Eau minérale : seuil, point mort et probabilité de ruine
- « Un produit à marge sur coût spécifique négative doit être abandonné »
- Trois propositions sur le risque d'exploitation
- Note sur le risque d'exploitation d'une entreprise
Approfondissement (4)
- Garder, arrêter ou remplacer un produit lié
- Deux entreprises, huit indicateurs de risque
- Paliers de charges fixes et marché à prix réduit
- Une seconde équipe, avec une demande incertaine
Les problèmes de concours
Des extraits de sujets réels, corrigés en entier, avec la durée conseillée et les méthodes mobilisées.
- Point mort, levier et contributions d'un fabricant de jus
- Commandes de rond à béton et capacité d'une aciérie
- Seuil et commande d'une start-up d'aide aux personnes déficientes visuelles
- Contributions des activités d'un centre de relation client
Questions fréquentes
Quelle est la différence entre coût variable et coût spécifique ?
Le coût variable ne retient que les charges qui suivent le volume d'activité ; la marge sur coût variable (MCV = CA − coût variable) contribue à couvrir toutes les charges fixes. Le coût spécifique ajoute au coût variable les charges fixes propres à l'objet (une machine, une équipe dédiées) ; la marge sur coût spécifique (MCV − charges fixes spécifiques) contribue à couvrir les seules charges fixes communes. Le résultat s'écrit MCV − charges fixes, ou somme des marges sur coût spécifique − charges fixes communes.
Faut-il abandonner un produit dont la marge sur coût spécifique est négative ?
Pas forcément. On compare la marge sur coût variable que l'on perdrait aux charges fixes qui disparaîtraient vraiment avec le produit : une machine amortie qui ne se revend pas reste due. On tient compte aussi des produits liés (un client qui achète les deux), de l'image de la gamme et de l'usage de la capacité libérée. On arrête le produit seulement si le résultat de l'entreprise est meilleur sans lui.
Comment calculer le seuil de rentabilité et le point mort ?
Seuil de rentabilité = charges fixes / taux de marge sur coût variable ; en quantité, charges fixes / marge sur coût variable unitaire. Le point mort est la date à laquelle ce seuil est atteint : seuil / chiffre d'affaires × 12 mois pour une activité régulière, comptés depuis le premier jour de l'exercice. Si les ventes sont saisonnières, on cumule les ventes mois par mois jusqu'à dépasser le seuil, puis on fait la proportion dans le mois où il est franchi.
Qu'est-ce que le levier opérationnel et le risque d'exploitation ?
Le levier opérationnel est l'élasticité du résultat au chiffre d'affaires : LO = MCV / résultat = CA / (CA − seuil) = 1 / indice de sécurité. Un levier de 3 signifie qu'une variation de 1 % des ventes fait varier le résultat de 3 %, dans les deux sens. Plus les charges fixes pèsent, plus le seuil est proche du chiffre d'affaires et plus le levier est fort : c'est le risque d'exploitation. Le levier se calcule sur une même année et n'a pas de sens quand le résultat est négatif.
Faut-il accepter une commande en dessous du coût complet ?
Oui si son prix dépasse son coût marginal et si elle ne prend la place d'aucune vente au prix normal. Dans la capacité libre, le coût marginal se réduit aux charges variables de la commande ; au-delà, il comprend les charges fixes nouvelles (heures majorées, équipe de nuit). Le prix plancher est le coût marginal divisé par la quantité. Il faut aussi vérifier que les clients habituels ne réclameront pas le même prix.
Quelle est la différence entre coût marginal et coût moyen ?
Le coût moyen est le coût total divisé par la quantité ; le coût marginal est la variation du coût total due à la dernière unité, série ou commande. Une production supplémentaire améliore le résultat quand sa recette dépasse son coût marginal, même si ce coût dépasse le coût moyen. Le coût moyen minimal (optimum technique) ne correspond donc pas forcément au résultat maximal (optimum économique).
Comment calculer le seuil de rentabilité en avenir incertain ?
Le seuil reste certain : seul le chiffre d'affaires est aléatoire. Avec des scénarios probabilisés, on calcule le résultat de chacun, puis son espérance et son écart type. Si le chiffre d'affaires suit une loi normale N(m, σ²), le résultat R = taux de MCV × CA − charges fixes suit aussi une loi normale, d'espérance taux × m − charges fixes et d'écart type taux × σ ; la probabilité de perte est P(CA < seuil) = Φ((seuil − m) / σ), avec Φ(−z) = 1 − Φ(z).
Quel coût utiliser pour quelle décision ?
Coût complet pour un prix durable et la rentabilité de long terme ; coût spécifique pour garder ou arrêter un produit, une activité, un point de vente, ou choisir entre faire et faire faire ; coût marginal pour une commande ou une série de plus ; coût variable pour le seuil de rentabilité, le point mort et le risque d'exploitation. Quand le marché impose son prix, on passe au coût cible.
Comment y accéder
Ce chapitre fait partie des chapitres offerts : il s'ouvre en entier avec un compte d'essai gratuit. Créer un compte d'essai ou se connecter. Pour l'accès complet, les tarifs ou une question, écris-nous sur WhatsApp.