 Prepa Help
Coût cible et analyse des écarts : coût estimé, indice de valeur, coût préétabli, écart global, écart sur prix et écart sur quantité (cours et exercices corrigés ECT2)
- ECT 2
- Offert à l'essai
Prix imposé et coût cible, coût estimé, indices de valeur et leviers d'ajustement ; coût préétabli, écart global, écart sur prix et sur quantité, écart sur volume ; interprétation des écarts sur charges directes.
- 13méthodes
- 30exercices corrigés
- 4problèmes
- 19pièges
- 41figures
Quand le marché, un distributeur ou l'État impose le prix, l'entreprise construit son coût à partir du prix : c'est le coût cible, égal au prix de vente cible moins la marge visée. On le compare au coût estimé avec les moyens actuels, on le répartit par fonction et par composant, et l'indice de valeur montre où réduire sans toucher à ce que le client paie. En production, le coût cible devient la norme : le coût préétabli. L'analyse des écarts sur charges directes compare le coût réel au coût préétabli adapté à la production réelle, et décompose l'écart global en écart sur prix et écart sur quantité ; l'écart sur volume mesure l'effet de l'activité. Ce chapitre suit le module 2.4 « Analyse des coûts (III) » du programme marocain de deuxième année ECT. Tu y trouves treize méthodes, des exercices corrigés et commentés et des sujets réels du CNAEM, de l'ISCAE et des concours français.
Ce que tu sauras faire
Quand le marché, un distributeur ou l'État impose le prix, l'entreprise ne peut plus fixer son prix à partir de son coût : c'est le coût qu'il faut construire à partir du prix, puis vérifier, en production, qu'on l'a tenu. Ce chapitre réunit les deux temps : le coût cible à la conception, l'analyse des écarts en production. À la fin, tu dois savoir :
- calculer un coût cible à partir d'un prix imposé (prix public, marge du distributeur, TVA, taux de marque ou taux de marge, cycle de vie) ;
- établir le tableau comparatif entre le coût cible et le coût estimé, et conclure ;
- répartir le coût cible par fonction et par composant, calculer et lire les indices de valeur, proposer des leviers d'ajustement ;
- présenter les apports et les limites du coût cible ;
- établir la fiche de coût unitaire préétabli et le coût préétabli adapté à la production réelle ;
- calculer l'écart global sur une charge directe et le décomposer en écart sur prix et écart sur quantité, calculer l'écart sur volume ;
- interpréter les écarts (causes, responsables, actions) et rédiger une note d'analyse.
L'essentiel : Les écarts sur charges directes Extrait gratuit
Convention : écart = réel − préétabli ; pour une charge, positif = défavorable, négatif = favorable, toujours écrit en toutes lettres.
| Écart | Formule |
|---|---|
| Écart global | coût réel − coût préétabli adapté à la production réelle |
| Écart sur prix (MOD : sur taux horaire) | (prix réel − prix préétabli) × quantité réelle |
| Écart sur quantité (MOD : sur temps) | (quantité réelle − quantité préétablie adaptée) × prix préétabli |
| Contrôle | écart sur prix + écart sur quantité = écart global |
| Écart sur volume (activité) | (production réelle − production prévue) × coût préétabli unitaire |
| Écart total | coût réel − coût préétabli de la production prévue = écart sur volume + écart global |
Valeur intermédiaire : quantité réelle × prix préétabli.
« Écart sur volume » du programme : soit l'écart sur quantité (volume consommé), soit l'écart d'activité. Calculer toujours l'écart global, l'écart sur prix et l'écart sur quantité ; l'écart d'activité seulement si l'énoncé le demande ou compare au budget de la production prévue. Écrire la formule employée.
Une méthode du chapitre Extrait gratuit
L'énoncé demande d'« analyser » l'écart global, l'écart sur prix (ou sur coût unitaire, sur taux horaire) et l'écart sur quantité (ou sur volume consommé, sur temps, sur rendement), ou de retrouver une donnée manquante à partir des écarts.
Écart sur prix = (prix réel − prix préétabli) × quantité réelle. Écart sur quantité = (quantité réelle − quantité préétablie adaptée) × prix préétabli. Somme = écart global. Valeur intermédiaire : quantité réelle × prix préétabli. Pour la main-d'œuvre : écart sur taux horaire et écart sur temps.
- Calculer la valeur intermédiaire (quantité réelle × prix préétabli).
- Écart sur prix = coût réel − valeur intermédiaire ; écart sur quantité = valeur intermédiaire − coût préétabli adapté.
- Écrire la formule développée et qualifier chaque écart.
- Contrôler que la somme redonne l'écart global.
- Pour une donnée manquante, partir de la formule où elle est la seule inconnue.
- Dire ce que chaque écart révèle (prix payé, consommation).
« Écart sur prix : (… − …) × … = … DH, favorable : le bois a été payé moins cher que prévu. Écart sur quantité : (… − …) × … = … DH, défavorable : on en a consommé … de trop. Contrôle : … + … = …, l'écart global. »
Menuiserie, bois : valeur intermédiaire 11,4 × 4 000 = 45 600 DH. Écart sur prix : (3 850 − 4 000) × 11,4 = −1 710 DH, favorable. Écart sur quantité : (11,4 − 10,8) × 4 000 = 2 400 DH, défavorable. Contrôle : −1 710 + 2 400 = 690.
Vernis : écart sur prix (66 − 60) × 220 = 1 320 DH, défavorable ; écart sur quantité (220 − 225) × 60 = −300 DH, favorable ; total 1 020. Main-d'œuvre : écart sur taux (42 − 40) × 1 300 = 2 600 DH, défavorable ; écart sur temps (1 300 − 1 350) × 40 = −2 000 DH, favorable ; total 600.
Donnée manquante : si l'on savait seulement que l'écart sur prix du bois vaut 1 710 DH favorable pour 11,4 m³ consommés, le prix réel serait 4 000 − 1 710 / 11,4 = 3 850 DH.
Lecture : sur le bois, un achat moins cher (−1 710 DH) s'accompagne d'une surconsommation (+2 400 DH) ; sur la main-d'œuvre, des ouvriers mieux payés ont travaillé plus vite. Chaque écart global cache deux mouvements de sens contraires.
- Multiplier l'écart sur prix par la quantité préétablie et valoriser l'écart sur quantité au prix réel : la somme retombe quand même sur l'écart global, ce qui ne prouve rien ; seules les bonnes formules donnent les bons écarts.
- Oublier de contrôler la somme.
- Prendre la quantité achetée au lieu de la quantité consommée quand les deux diffèrent (stock de matière en fin de période).
Exercices 9, 10, 19, 20, 21, 26, 28 et 29 ; problème 4.
Un exercice corrigé Extrait gratuit
Une entreprise fabrique des éléments en aluminium. La fiche de coût préétabli prévoit 0,1 kg d'aluminium à 100 DH le kilogramme par élément ; les autres charges de production sont prévues à 80 000 DH pour le mois. En novembre, l'entreprise a produit 2 000 éléments ; elle a utilisé 240 kg d'aluminium acheté 120 DH le kilogramme ; les autres charges ont été conformes aux prévisions.
- Présenter le coût réel et le coût préétabli adapté de la production de novembre.
- Calculer l'écart global sur l'aluminium et le décomposer en écart sur prix et écart sur quantité.
- Interpréter.
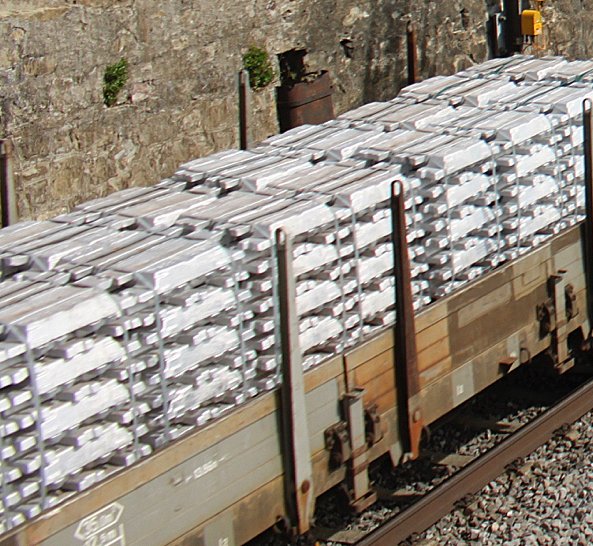
On demande de comparer le réel à ce que la production réelle aurait dû consommer, puis de séparer ce qui vient du prix et ce qui vient des kilogrammes. Méthodes 8 et 9. Premier pas : quantité préétablie adaptée = 0,1 × 2 000 = 200 kg.
1.
| 2 000 éléments | Quantité | Coût unitaire (DH) | Montant (DH) |
|---|---|---|---|
| Aluminium réel | 240 kg | 120 | 28 800 |
| Aluminium préétabli adapté | 200 kg | 100 | 20 000 |
| Autres charges (réel = préétabli) | 80 000 | ||
| Coût réel de production | 54,40 par élément | 108 800 | |
| Coût préétabli adapté | 50,00 par élément | 100 000 |
2. Écart global = 28 800 − 20 000 = 8 800 DH, défavorable.
- Écart sur prix = (120 − 100) × 240 = 4 800 DH, défavorable.
- Écart sur quantité = (240 − 200) × 100 = 4 000 DH, défavorable.
- Contrôle : 4 800 + 4 000 = 8 800 DH.
3. Commentaire : chaque élément a coûté 4,40 DH de plus que la norme, entièrement à cause de l'aluminium. Un peu plus de la moitié de l'écart (4 800 DH) vient du prix : 20 % de plus que prévu, ce qui relève des achats ou d'une hausse du cours du métal, que l'atelier ne maîtrise pas. Le reste (4 000 DH) vient de 40 kg consommés en trop, soit 20 % de plus que la norme : réglages, chutes, rebuts ou matière de mauvaise qualité, à chercher à l'atelier et auprès des achats. Les deux causes s'additionnent ; aucune ne compense l'autre.
Écart sur prix au multiplicateur quantité réelle, écart sur quantité au prix préétabli ; le contrôle de la somme est obligatoire. Voir les méthodes 8 et 9.
Le cours détaillé, toute la fiche « L'essentiel », 13 méthodes, 19 pièges corrigés, la carte mentale, 30 exercices corrigés, 4 problèmes de concours, les fiches à mémoriser et l'assistant qui répond à tes questions. Ce chapitre est offert : il s’ouvre en entier avec un compte d’essai gratuit.
Ouvrir l'essai gratuitUne question ? WhatsAppPlan du cours
- 1. Quand le prix est imposé
- 2. Le coût cible
- 3. Le coût estimé
- 4. Comparer le coût cible et le coût estimé
- 5. Décomposer le coût cible par fonction et par composant
- 6. L'indice de valeur
- 7. Les leviers d'ajustement
- 8. Apports et limites du coût cible
- 9. Le coût préétabli
- 10. Le coût préétabli adapté à la production réelle
- 11. Écart global, écart sur prix, écart sur quantité
- 12. L'écart sur volume
- 13. Interpréter les écarts
- 14. Du coût cible au coût réel
- 15. La note d'analyse
Les méthodes du chapitre
Chaque méthode est une fiche : quand l'utiliser, le rappel de cours, les étapes, la rédaction attendue sur la copie, un exemple traité, les erreurs à éviter.
- Calculer un coût cible à partir d'un prix imposé
- Comparer le coût estimé et le coût cible
- Répartir le coût cible par fonction et par composant
- Calculer et lire les indices de valeur
- Proposer des voies d'ajustement argumentées
- Établir la fiche de coût unitaire préétabli
- Calculer le coût préétabli adapté à la production réelle
- Calculer et qualifier l'écart global sur une charge directe
- Décomposer l'écart global en écart sur prix et écart sur quantité
- Calculer l'écart sur volume au sens de l'activité
- Interpréter les écarts
- Commenter une proposition ou répondre à un QCM
- Rédiger la note d'analyse
Les exercices corrigés
Chaque exercice a ses indications, sa correction rédigée et ce qu'il faut en retenir.
Application directe (12)
- Le litre de lait au prix du marché
- Taux de marque ou taux de marge : quatre coûts cibles
- Coût cible moyen sur le cycle de vie
- Trois questions de QCM sur le coût cible
- Répartir un coût cible entre quatre fonctions
- Indices de valeur d'un stylo-plume
- Fiche de coût unitaire préétabli d'un aérosol
- Coût préétabli adapté à la production réelle de trois produits
- Aluminium : écart global, écart sur prix, écart sur quantité
- Main-d'œuvre : deux écarts qui se compensent
- Une autre convention de signe
- Quel écart, quel responsable ? Six situations
Entraînement (14)
- Du prix public TTC au coût cible
- Lancer, revoir ou renoncer : coût estimé par les centres
- Matrice fonctions × composants
- Graphique de valeur : quels composants revoir ?
- Des leviers argumentés, sans tromper
- Coût cible d'une prestation de service
- Deux charges directes de trois produits : tableau complet
- Une matière moins chère, une consommation en hausse
- Retrouver la quantité réelle et le prix réel
- Écart sur volume et écart global
- Trois propositions à commenter
- Compte rendu des écarts d'un mois
- Importance des fonctions par une enquête
- QCM d'écarts au format de l'ISCAE
Approfondissement (4)
- Un chariot électrique : du prix public au coût cible par fonction
- Une matière, la main-d'œuvre et l'écart sur volume
- De la conception au premier mois : une chaise d'étudiant
- Un coût estimé qui baisse avec les séries
Les problèmes de concours
Des extraits de sujets réels, corrigés en entier, avec la durée conseillée et les méthodes mobilisées.
- Coût cible et indices de valeur d'un VTT électrique
- Coût d'un voyage et prix du marché d'une ligne d'autocars
- Coût cible et cycle de vie d'un dentifrice solide
- Les écarts du premier mois du VTT électrique
Questions fréquentes
Comment calculer un coût cible ?
Coût cible = prix de vente cible hors taxes − marge visée. On part du prix imposé (prix public), on retire la marge du distributeur, puis la TVA si le produit en porte, puis la marge visée. Avec un taux de marque t (marge en % du prix), coût cible = prix HT × (1 − t) ; avec un taux de marge t (marge en % du coût), coût cible = prix HT / (1 + t).
Quelle est la différence entre coût cible et coût estimé ?
Le coût cible est le coût à atteindre pour garder la marge visée au prix imposé par le marché. Le coût estimé est le coût que l'entreprise atteindrait avec ses moyens actuels, calculé par les centres d'analyse ou par la méthode ABC. L'écart (coût estimé − coût cible) se rapporte au coût cible ; il dit l'effort de réduction à faire avant de lancer le produit.
Comment calculer et interpréter l'indice de valeur ?
Indice de valeur = importance relative de la fonction ou du composant pour le client (en %) / part dans le coût estimé (en %). Un indice inférieur à 1 signale un composant qui coûte plus que sa valeur : on le réduit en priorité. Un indice supérieur à 1 signale un composant qui coûte moins que sa valeur : on n'y touche pas.
Qu'est-ce que le coût préétabli adapté à la production réelle ?
Le coût préétabli fixe, pour chaque charge directe, une quantité et un coût unitaire prévus par unité produite. On l'adapte à la production réellement obtenue : quantité préétablie adaptée = quantité préétablie par unité × production réelle. C'est à ce coût, et non au coût préétabli de la production prévue, qu'on compare le coût réel.
Comment calculer l'écart sur prix et l'écart sur quantité ?
Écart global = coût réel − coût préétabli adapté. Écart sur prix = (prix réel − prix préétabli) × quantité réelle. Écart sur quantité = (quantité réelle − quantité préétablie adaptée) × prix préétabli. Leur somme redonne l'écart global. Pour la main-d'œuvre directe, on parle d'écart sur taux horaire et d'écart sur temps.
Un écart positif est-il favorable ou défavorable ?
Cela dépend de la convention. Avec écart = réel − préétabli, un écart positif sur une charge est défavorable (on a dépensé plus que la norme) et un écart négatif est favorable. Certains manuels prennent la convention inverse : il faut donc toujours écrire « favorable » ou « défavorable » en toutes lettres à côté du montant.
Qu'est-ce que l'écart sur volume ?
Le programme marocain nomme un « écart sur volume ». Au sens du volume consommé, c'est l'écart sur quantité. Au sens de l'activité, c'est (production réelle − production prévue) × coût préétabli unitaire : il mesure l'effet d'avoir produit plus ou moins que prévu, pas la performance de la production. On calcule toujours l'écart global, l'écart sur prix et l'écart sur quantité, et l'écart d'activité si l'énoncé le demande.
Quels écarts sont au programme de l'ECT2 au Maroc ?
Les écarts sur charges directes seulement : écart global, écart sur prix, écart sur quantité (ou sur volume). Les écarts sur charges indirectes (budget, activité, rendement des centres), le budget flexible et les écarts sur chiffre d'affaires, sur marge ou sur résultat sont hors programme.
Comment y accéder
Ce chapitre fait partie des chapitres offerts : il s'ouvre en entier avec un compte d'essai gratuit. Créer un compte d'essai ou se connecter. Pour l'accès complet, les tarifs ou une question, écris-nous sur WhatsApp.